|
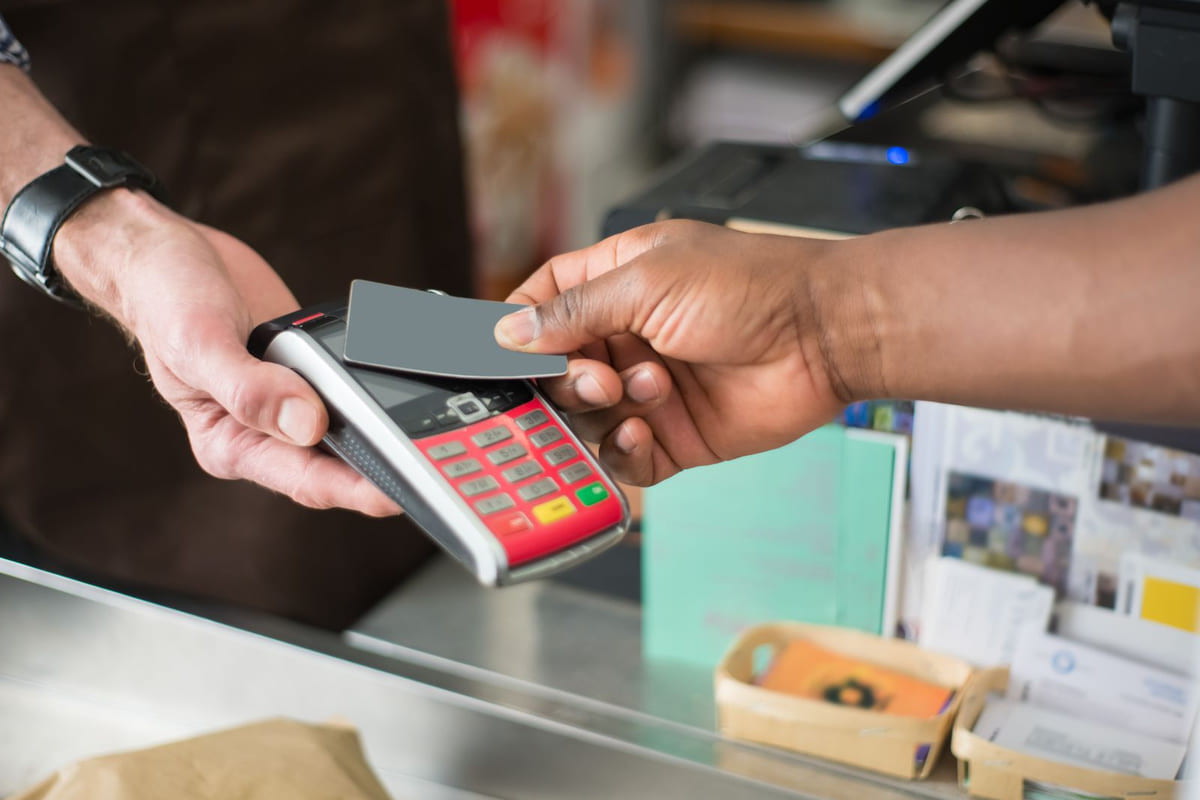
ถ้าคุณกำลังมองหาวิธี ปิดหนี้บัตรเครดิต ให้หมดเร็วที่สุด คำตอบไม่ใช่แค่การหาเงินมาโปะ แต่คือการทำความเข้าใจกลไกของหนี้และเลือกเครื่องมือที่ใช่ การจ่ายขั้นต่ำไปเรื่อยๆ คือกับดักที่กินดอกเบี้ยคุณไปเรื่อยๆ จนแทบไม่ลดเงินต้น หนทางที่เร็วที่สุดคือการวางแผนที่เป็นระบบและมีวินัย กับดัก 'จ่ายขั้นต่ำ' ที่ไม่มีใครอยากเจอการจ่ายขั้นต่ำคือความพังพินาศทางการเงินที่แท้จริง เพราะมันทำให้คุณรู้สึกเหมือนควบคุมสถานการณ์ได้ แต่ในความเป็นจริง คุณกำลังถูกดอกเบี้ยที่สูงลิ่วกัดกินเงินต้นไปเรื่อยๆ โดยไม่รู้สึกตัว บัตรเครดิตส่วนใหญ่คิดดอกเบี้ยประมาณ 16-25% ต่อปี หากคุณมีหนี้ 100,000 บาท แล้วจ่ายขั้นต่ำเพียง 10% ของยอดหนี้บวกดอกเบี้ย เงินส่วนใหญ่ที่คุณจ่ายไปจะถูกนำไปหักดอกเบี้ยเกือบทั้งหมด เหลือเงินต้นที่ลดลงเพียงน้อยนิด - ดอกเบี้ยพอกพูน: ดอกเบี้ยบัตรเครดิตถูกคิดจากยอดคงค้างเฉลี่ยรายวัน ทำให้ดอกเบี้ยทบต้นไปเรื่อยๆ
- เงินต้นไม่ลด: เงินที่คุณจ่ายไปจำนวนมากถูกหักดอกเบี้ย ทำให้เงินต้นแทบไม่ขยับ
- สร้างนิสัยการใช้จ่ายที่ไม่ดี: คุณจะรู้สึกว่ายังมีวงเงินให้ใช้ได้อีก ทำให้เกิดการใช้จ่ายเกินตัวซ้ำๆ
ความจริงคือธนาคารได้ประโยชน์จากการที่คุณจ่ายขั้นต่ำ เพราะพวกเขาสามารถเก็บดอกเบี้ยจากคุณได้นานขึ้น นี่คือโมเดลธุรกิจที่ถูกออกแบบมาเพื่อสร้างรายได้จาก 'ความไม่รู้' ของผู้บริโภค แกะกลยุทธ์ 'ปิดหนี้' ที่เร็วกว่าการจ่ายขั้นต่ำการปิดหนี้บัตรเครดิตให้เร็วที่สุดไม่ใช่แค่การหาเงินมาโปะ แต่คือการวางแผนที่เป็นระบบและมีวินัย เราจะมาดูทางเลือกที่เป็นไปได้ ซึ่งแต่ละวิธีมีเงื่อนไขและข้อดีข้อเสียต่างกัน คุณต้องเลือกให้เหมาะกับสภาพการเงินของตัวเองเท่านั้น 1. ปิดหนี้ด้วยเงินก้อน หรือเพิ่มการจ่ายต่อเดือนหากคุณมีเงินก้อน หรือสามารถเพิ่มกำลังการจ่ายได้ ลองใช้หลักการ Avalanche Method (จ่ายหนี้ดอกเบี้ยสูงสุดก่อน) เพื่อลดดอกเบี้ยรวม หรือ Snowball Method (จ่ายหนี้ก้อนเล็กที่สุดก่อน) เพื่อสร้างกำลังใจ ผลลัพธ์ที่ได้คือเงินต้นจะลดลงอย่างเห็นได้ชัด และลดระยะเวลาการเป็นหนี้ได้เร็วกว่าการจ่ายขั้นต่ำอย่างมหาศาล Key Success ของวิธีนี้คือวินัยการจ่ายและไม่สร้างหนี้เพิ่ม 2. รวมหนี้บัตรเครดิต (Debt Consolidation)เมื่อคุณมีหนี้บัตรเครดิตหลายใบ การรวมหนี้เป็นทางออกที่น่าสนใจ เพราะจะช่วยลดภาระดอกเบี้ยโดยรวม และทำให้การบริหารจัดการหนี้ง่ายขึ้น คุณสามารถขอสินเชื่อส่วนบุคคลจากธนาคารเพื่อนำเงินมาโปะหนี้บัตรเครดิตทั้งหมด โดยทั่วไปสินเชื่อส่วนบุคคลมีอัตราดอกเบี้ยที่คงที่และต่ำกว่าดอกเบี้ยบัตรเครดิตมาก และมีระยะเวลาผ่อนชำระที่แน่นอน หรือใช้ Balance Transfer โอนหนี้ไปบัตรที่เสนออัตราดอกเบี้ย 0% ในช่วงโปรโมชั่น ข้อควรระวังคือต้องแน่ใจว่าได้ยกเลิกบัตรเครดิตที่รวมหนี้ไปแล้ว และมีวินัยไม่สร้างหนี้ใหม่ 3. เจรจาขอประนอมหนี้กับธนาคารหากคุณเริ่มประสบปัญหาทางการเงินอย่างหนักจนจ่ายขั้นต่ำไม่ไหว การเดินเข้าไปคุยกับธนาคารเจ้าหนี้เป็นทางเลือกที่ดีกว่าการหนีหนี้มาก หลายธนาคารมีโครงการช่วยเหลือลูกหนี้ ด้วยการลดดอกเบี้ย หรือปรับโครงสร้างหนี้ให้เหมาะสมกับความสามารถในการชำระ เช่น ขอปรับลดอัตราดอกเบี้ย หรือขอผ่อนชำระเป็นงวดๆ สิ่งที่ต้องเตรียมคือคุณต้องแสดงความตั้งใจจริงในการชำระหนี้ และมีข้อมูลทางการเงินที่ชัดเจน ไม่ว่าคุณจะเลือกวิธีไหน สิ่งที่สำคัญที่สุดคือการเข้าใจถึงแก่นของปัญหาหนี้บัตรเครดิต คือ 'วินัยทางการเงิน' และ 'ความรู้' การทำความเข้าใจว่าทำไมคุณถึงเป็นหนี้ และอะไรคือจุดอ่อนในการใช้จ่ายของคุณจะช่วยให้คุณไม่กลับไปอยู่ในวงจรเดิมอีก คุณเคยลองใช้วิธีไหนแล้วได้ผล หรือยังติดอยู่กับกับดักเดิมๆ หรือเปล่า บทความอื่นที่เชื่อมโยงกับประเด็นนี้ ประกันออมทรัพย์ เก็บเงินหรือซื้อความคุ้มครอง
ใช้บัตรเครดิตยังไงไม่ให้เงินเก็บหาย
เก็บเงินไปพร้อมกับปิดหนี้ ทำสองอย่างพร้อมกันได้ไหม
ดอกเบี้ยทบต้น พลังที่คนเริ่มเก็บช้ามักมองข้าม
ความเข้าใจผิดเรื่องการเก็บเงินที่ทำให้เก็บไม่อยู่ การปิดหนี้บัตรเครดิตให้เร็วที่สุดไม่ใช่แค่การหาเงินมาโปะ แต่คือการตัดสินใจที่เด็ดขาดในการเปลี่ยนแปลงพฤติกรรมการใช้จ่าย วางแผนการเงินให้รัดกุม และมีวินัยอย่างสม่ำเสมอ
| Create Date : 27 กันยายน 2569 |
|
0 comments |
| Last Update : 27 กันยายน 2569 19:26:55 น. |
| Counter : 343 Pageviews. |
|
 |
|